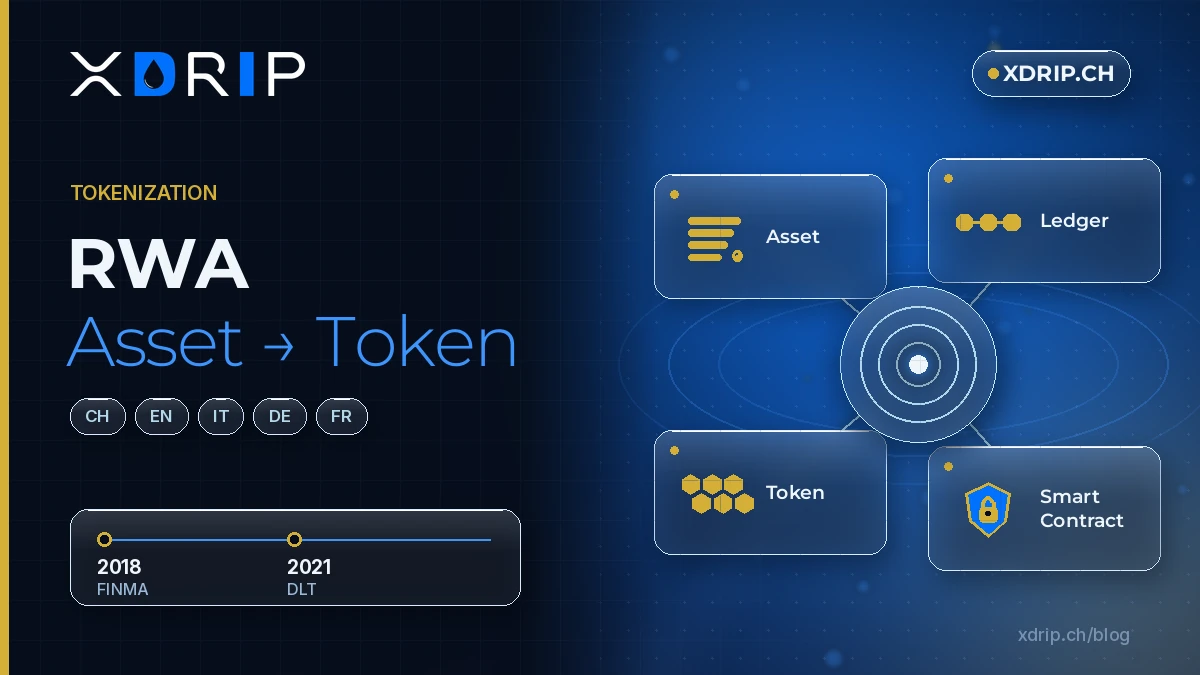
En bref : la tokenisation d'actifs réels consiste à inscrire un droit sur un bien physique ou financier, par exemple un immeuble, une obligation ou une matière première, sous forme de token dans un registre programmable. Un token ne vaut que par le lien juridique entre l'inscription et l'actif : la technologie automatise les transferts et les contrôles, mais les droits eux-mêmes découlent des contrats et de la loi. Avec XDRIP.ch, XDRIP Digital Management LLC conçoit des registres tokenisés pour l'accès, la provenance et l'éligibilité ; nous n'émettons ni jetons d'actifs ni produits d'investissement.
Que signifie la tokenisation d'actifs réels ?
La Banque des règlements internationaux (BRI) définit la tokenisation comme le processus consistant à inscrire sur une plateforme programmable des droits sur des actifs réels ou financiers tenus dans un registre traditionnel (BIS Bulletin n° 72, 11 avril 2023, en anglais). Trois éléments entrent en jeu :
- L'actif. Un bâtiment, une machine, un lot de marchandises, un prêt ou une part. Certains actifs disposent déjà d'un registre officiel, comme le registre foncier pour les immeubles ; d'autres non.
- Le registre. La trace de qui détient quel droit. Traditionnellement, c'est une base de données tenue par un opérateur de confiance ; avec la tokenisation, il devient un registre programmable, le plus souvent une blockchain.
- Le token. Selon la BRI, un token réunit une couche de base, qui identifie l'actif et son détenteur, et une couche de services, qui contient les règles d'utilisation, généralement écrites sous forme de smart contracts.
« Réel » sert simplement à distinguer ces actifs de ceux qui n'existent que on-chain, comme les cryptomonnaies.
Comment fonctionne la tokenisation en pratique ?
Un projet de tokenisation relève surtout du juridique et de l'organisation, avec une couche technique par-dessus. Le déroulement habituel :
- Définir le droit. Que représente exactement le token : la propriété, une part de revenus, un droit d'usage ou seulement une trace de provenance ? Ce choix détermine tout le reste.
- Créer le lien juridique. Un contrat ou une convention d'inscription doit établir que le droit existe dans le token et se transfère par lui. Sans cela, le token n'est qu'une entrée de base de données sans droit exigible.
- Bloquer l'actif hors chaîne. La BRI appelle cette étape « ramp » : l'actif d'origine doit cesser de circuler dans l'ancien système tant que le token circule dans le nouveau. Pour l'immobilier, le titre reste dans les registres locaux, ce que la BRI cite comme une raison pour laquelle une automatisation complète est difficile.
- Développer la logique du registre. Les smart contracts fixent qui peut détenir ou transférer le token, quels contrôles s'appliquent (par exemple la vérification du wallet ou des règles d'éligibilité) et comment corriger les erreurs.
- Gérer le cycle de vie. Métadonnées, autorisations, transferts, corrections et, au terme, le rachat ou l'annulation du token.
Où s'arrête la tokenisation ?
Le bulletin de la BRI est explicite : la technologie ne supprime pas les raisons d'être des intermédiaires. Les asymétries d'information entre les parties, les questions de propriété juridique et les règles transfrontalières demeurent. Son « continuum de la tokenisation » résume l'arbitrage : les actifs faciles à tokeniser, parce que déjà numériques et standardisés, offrent des gains modestes, tandis que ceux au potentiel le plus élevé, comme l'immobilier commercial ou les prêts syndiqués, sont les plus difficiles à tokeniser.
Deux conséquences pratiques en découlent. D'abord, un token ne change pas le propriétaire d'un bâtiment ; ce sont le contrat et le registre qui le font. Ensuite, chaque projet doit préciser ce qui se passe lorsque l'inscription on-chain et la réalité hors chaîne ne concordent plus.
Comment le droit suisse traite-t-il les tokens représentant des actifs ?
La Suisse offre deux points de repère. Nous les présentons comme un contexte, non comme un conseil juridique.
- Droits-valeurs inscrits. Depuis le 1er février 2021, l'art. 973d du Code des obligations permet d'inscrire un droit dans un registre de droits-valeurs et de ne l'exercer et le transférer que par ce registre. Le registre doit remplir quatre exigences : le pouvoir de disposer appartient aux créanciers et non au débiteur ; son intégrité est protégée contre les modifications non autorisées ; le contenu des droits, le fonctionnement du registre et la convention d'inscription y sont consignés ; et les créanciers peuvent vérifier les inscriptions qui les concernent sans l'intervention d'un tiers.
- Classification des tokens par la FINMA. Dans son guide pratique sur les ICO du 16 février 2018, la FINMA distingue jetons de paiement, jetons d'utilité et jetons d'investissement. Ces derniers représentent des valeurs patrimoniales, comme des participations à des actifs physiques, à des entreprises ou à des revenus, ou un droit à des dividendes ou à des intérêts ; sur le plan économique, ils sont comparables à des actions, des obligations ou des dérivés, et la FINMA les traite comme des valeurs mobilières. Chaque cas est examiné individuellement.
Un aperçu plus large du cadre suisse figure dans notre article sur le développement blockchain en Suisse.
Ce que nous faisons et ce que nous ne faisons pas
Nos services de tokenisation créent des registres numériques vérifiables pour l'accès, la provenance, l'éligibilité et l'utilité des produits. Le travail couvre les métadonnées, les autorisations, la vérification des wallets, le déploiement de smart contracts et l'intégration aux systèmes qu'une entreprise utilise déjà. Nos Digital Access Records documentent les règles d'accès, la provenance, les niveaux de reconnaissance et l'éligibilité. Ils ne confèrent ni part de propriété, ni droit aux bénéfices ou aux distributions, ni droit de gouvernance ou de vote.
Nous n'émettons pas de jetons d'actifs, nous ne tokenisons pas nous-mêmes d'immobilier et nous ne proposons pas de produits d'investissement. Si le projet d'un client devait créer des valeurs mobilières ou un autre produit réglementé, il lui faut d'abord une évaluation juridique et réglementaire par des conseillers qualifiés, avant tout travail technique. La place de ces registres dans l'XDRIP Universe est décrite dans la présentation de XDRIP sur XDRIP Knowledge.
Questions fréquentes
Détenir un token, est-ce posséder l'actif ? Pas automatiquement. Un token ne porte que les droits que le contrat ou le cadre juridique sous-jacent lui attache. Sans ce lien, c'est une inscription, pas un titre.
Les actifs tokenisés sont-ils des valeurs mobilières en Suisse ? Cela dépend de la fonction du token. La FINMA traite comme valeurs mobilières les jetons d'investissement, économiquement comparables à des actions, des obligations ou des dérivés, et tranche au cas par cas.
XDRIP tokenise-t-elle de l'immobilier ou vend-elle des jetons d'investissement ? Non. Nous concevons des registres tokenisés pour l'accès, la provenance et l'éligibilité. Nous ne tokenisons pas nous-mêmes d'immobilier, et nos registres ne donnent aucun droit de propriété, aux bénéfices ou de vote.
Quels actifs sont les plus simples à tokeniser ? Selon la BRI, ceux qui sont déjà numériques et standardisés, mais ils offrent aussi les gains les plus faibles. Les actifs physiques inscrits dans des registres locaux sont plus complexes, car l'inscription hors chaîne doit rester synchronisée.
Chaque registre a-t-il besoin d'une blockchain ? Non. Un registre partagé est utile lorsque plusieurs parties doivent vérifier les mêmes données sans se fier à un opérateur unique. Si une seule partie contrôle toutes les données, une base de données classique est souvent le meilleur choix.
Sources : BIS Bulletin n° 72 « The tokenisation continuum » (11 avril 2023) ; Code des obligations, art. 973d (en vigueur depuis le 1er février 2021) ; guide pratique de la FINMA sur les ICO (16 février 2018).